Пастка «віртуального ПДВ» з 1 липня 2026 року: як планувати та укладати договори, щоб не накликати перевірку ДАСУ
Зміни в правилах врахування ПДВ, які набули чинності з 01.07.2026, додали головного болю замовникам. Найбільше запитань викликає планування за новим принципом та укладання «допорогових» договорів (до 100 тис. грн) із неплатниками ПДВ (наприклад, ФОП на спрощеній системі, Підприємства на загальній системі оподаткування без ПДВ).
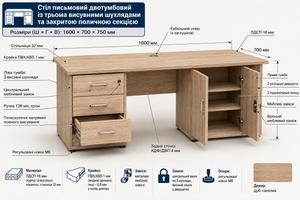
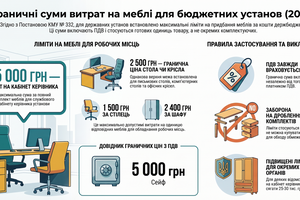
Розберемо на конкретному і дуже поширеному прикладі — закупівлі офісних меблів (код ДК 021:2015 – 39130000-2 «Офісні меблі»), як діяти замовнику, щоб не порушити вартісні пороги та не отримати звинувачення в уникненні відкритих торгів.
У чому суть колізії?
З 1 липня 2026 року діє чітке правило:
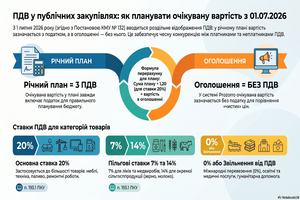
- При плануванні: очікувана вартість визначається з урахуванням ПДВ, якщо сама операція оподатковується, незалежно від того, хто буде постачальником.
- При укладанні договору: ПДВ включається лише тоді, коли постачальник є платником ПДВ. Якщо це ФОП-неплатник — договір укладається без ПДВ.
через це у річному плані виникає «віртуальний залишок» (до 20%), який існує лише на папері. Якщо замовник спробує використати цей залишок для нових прямих договорів, він ризикує перекрокувати реальний поріг у 100 тис. грн.
Кейс: Закуповуємо меблі за новими правилами
Уявімо, що вашій установі потрібно оновити стільці та столи в кабінетах.
Крок 1. Нове планування (з ПДВ)
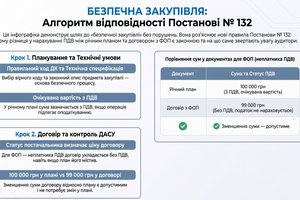
Ви прорахували ринок, середня вартість меблів становить 100 000 грн без ПДВ. Оскільки операція з постачання меблів загалом оподатковується ПДВ, ви зобов'язані внести в план суму з урахуванням податку:
- Предмет закупівлі: ДК 021:2015 – 39130000-2 Офісні меблі.
- Очікувана вартість у плані: 120 000 грн (з ПДВ).
- Спосіб закупівлі: Оскільки очікувана вартість вища за 100 тис. грн, ви плануєте запит ціни пропозицій (ЗЦП) або відкриті торги.
Крок 2. Проведення закупівлі та неочікуваний результат
Ви оголошуєте Запит ціни пропозицій (ЗЦП) в Prozorro Market. На закупівлю приходить місцевий ФОП (неплатник ПДВ) і перемагає з ціною 95 000 грн.
Відповідно до нових правил, оскільки переможець не є платником ПДВ, ви укладаєте договір на суму:
- Сума договору: 95 000 грн (без ПДВ).
Крок 3. Поява «небезпечного залишку»
Ви оприлюднили договір у системі, прив'язавши його до плану. І тут починається найцікавіше. У вашому річному плані за цим кодом ДК відображається залишок:

Питання замовника: У кабінет бухгалтера терміново потрібна ще одна шафа за 15 000 грн. В плані є вільні 25 000 грн. Чи можу я просто укласти ще один прямий договір на 15 000 грн, адже я не виходжу за межі плану?
НІ, ЦЬОГО РОБИТИ НЕ МОЖНА!
Чому використання залишку — це пастка від ДАСУ?
Якщо ви укладете ще один прямий договір на шафу за 15 000 грн, то загальна сума ваших фактичних договорів за кодом «Офісні меблі» становитиме:

Для Держаудитслужби (ДАСУ) під час перевірки не матиме значення, що в плані була сума 120 000 грн через вимоги щодо ПДВ. Вони побачать факт: Замовник витратив 110 000 грн (що перевищує поріг у 100 тис. грн) за прямими договорами без проведення конкурентної закупівлі. Це пряме порушення Постанови №1178 (штраф на уповноважену особу від 25,5 тис. грн).
Золоті правила для замовника: як діяти правильно
Поки Мінекономіки не видало окремого офіційного роз'яснення щодо цієї колізії, експерти рекомендують дотримуватися консервативного (безпечного) підходу:
1. Ведіть подвійний облік (Таблицю контролю)
Не орієнтуйтеся виключно на електронний кабінет Prozorro. Ведіть внутрішню Excel-таблицю, де розділяйте планові суми та фактичні договірні зобов'язання.
|
Код ДК |
Очікувана вартість у плані (з ПДВ), грн |
Сума фактично укладених договорів (без ПДВ), грн |
Реальний залишок до порогу 100 тис., грн |
|
39130000-2 (Меблі) |
120 000 |
95 000 |
5 000 (а не 25 000!) |
2. Своєчасно коригуйте план (Зменшуйте очікувану вартість)
Якщо договір укладено без ПДВ і потреба в меблях на цей момент закрита, внесіть зміни до річного плану. Зменшіть очікувану вартість рядка плану до фактичних 95 000 грн. Віртуальний залишок зникне, а реальні бюджетні кошти (це економія вашого бюджету) ви зможете перенаправити на інші коди ДК.
3. Що робити, якщо шафа за 15 000 грн дійсно потрібна?
Оскільки ліміт у 100 тис. грн вичерпується, у вас є два законні шляхи:
- Шлях А: Оголосити нову закупівлю (Запит ціни пропозицій) на цю шафу через Prozorro Market, оскільки сумарно за рік ви виходите за 100 тис. грн.
- Шлях Б (якщо це НОВА непередбачувана потреба): Якщо потреба в шафі виникла раптово (наприклад, додали штатну одиницю), уповноважена особа може визначити це як новий предмет закупівлі в розумінні Особливостей. Але це потрібно зафіксувати протоколом із чітким обґрунтуванням, чому ця закупівля не могла бути передбачена під час планування основних меблів.
Резюме для закуповельника
З 01.07.2026 головним орієнтиром для дотримання порогів є сума реальних зобов'язань, які ви берете на себе за договорами. Штучне збільшення плану на 20% ПДВ — це лише законодавча вимога для формування очікуваної вартості. Не дозволяйте цьому «паперовому» ПДВ ввести вас в оману та спровокувати штрафи за уникнення відкритих торгів. Контролюйте кожну копійку, що виходить за договором!
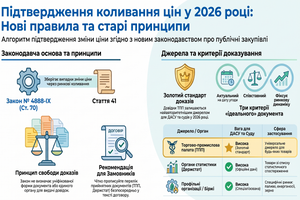
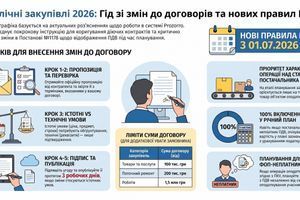
Інфографіка створена за допомогою інструмента ШІ.
Владислав Зубар, к. держ. упр., фахівець у сфері публічних закупівель
02.07.2026